« Une lâcheté de l’État » : l’arrêt envisagé de l’indemnisation publique pour certaines catastrophes
La question de l’indemnisation publique des catastrophes naturelles est à nouveau au cœur des débats, suscitant des inquiétudes quant à...
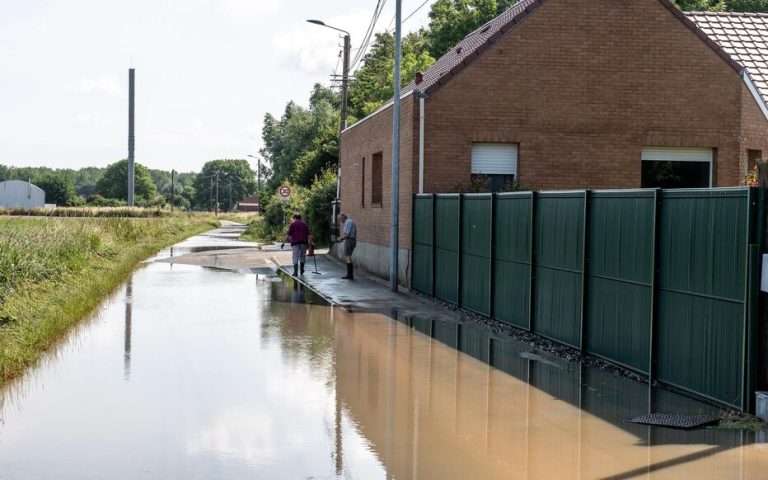
La question de l’indemnisation publique des catastrophes naturelles est à nouveau au cœur des débats, suscitant des inquiétudes quant à la capacité de la France à protéger les citoyens face à une intensification des événements climatiques. Un récent rapport de la Cour des comptes attire l’attention sur les limites du régime d’indemnisation, soulignant le besoin urgent d’une réforme pour faire face à un avenir incertain.
Soutien financier fragilisé : un critère à revoir
Le régime des catastrophes naturelles, introduit en 1982, repose sur une « surprime » que les assurés versent annuellement. Toutefois, avec la montée des risques liés au réchauffement climatique, il est estimé que les coûts des événements extrêmes pourraient augmenter de 47% à 85% d’ici 2050. Ainsi, la soutenabilité financière de l’indemnisation publique est désormais remise en question.
La Cour des comptes suggère de ne plus reconnaître certains événements climatiques comme des catastrophes naturelles, argumentant que ces événements deviennent prévisibles et récurrents dans certaines régions. Cette évolution pourrait entraîner un changement radical dans la gestion des risques, poussant les victimes vers une couverture par des assureurs privés, souvent moins abordables.
Une perspective inquiétante pour la solidarité nationale
Le maire de Saintes, Bruno Drapron, a exprimé ses craintes face à cette possible transition vers une assurance privée, affirmant que les coûts pourraient exploser. Voici quelques-unes de ses préoccupations :
- Les tarifs d’assurance pourraient atteindre des sommes inabordables pour de nombreuses familles, par exemple 3.000 à 4.000 euros pour une maison de 100 mètres carrés.
- Un abandon de la responsabilité gouvernementale face aux sinistrés serait perçu comme une lâcheté de l’État.
- Les zones fréquemment touchées par les inondations ou les sécheresses pourraient se retrouver sans couverture, créant une inégalité territoriale.
Préparation et prévention : des mesures à considérer
La Cour des comptes insiste également sur l’impératif d’améliorer la prévention des risques. Les mécanismes actuels peuvent être renforcés par des politiques publiques favorisant :
| Mesures de prévention | Impact sur les territoires |
|---|---|
| Renforcement des infrastructures | Diminue le risque d’inondation |
| Formation à la gestion des risques | Prépare les citoyens à réagir efficacement |
| Plans d’évacuation et de résilience | Accélère la réponse lors de crises |
Ces initiatives pourraient ainsi contribuer à une meilleure gestion collective des risques, tout en promouvant une solidarité nationale face aux défis climatiques.
Les effets d’une évolution systémique
Le débat se focalise sur le rôle de l’État et la manière dont les décisions prises aujourd’hui auront des conséquences sur le long terme. Si l’arrêt de l’indemnisation publique venait à se concrétiser, plusieurs implications se profileraient :
- Une augmentation des inégalités socio-économiques dans l’accès à la couverture des risques.
- Une pression accrue sur les budgets des ménages les plus vulnérables, déjà affectés par des politiques publiques restrictives.
- Une remise en question de la justice sociale qui semble de plus en plus fragile.
Le besoin d’une réforme réfléchie
La situation actuelle appelle un réel besoin de réévaluation des mécanismes d’indemnisation à travers le prisme des changements climatiques. Cela inclut :
- Un débat national sur la responsabilité gouvernementale en cas de catastrophes.
- Un potentiel renouveau des politiques d’indemnisation, tourné vers des modèles plus durables et inclusifs.
- Une prise de conscience collective sur l’importance d’une action concertée pour protéger les plus exposés.
Pour plus d’informations sur la gestion des risques et les remboursements d’assurances, visitez notre page.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires
Assurance habitation : astuces efficaces pour alléger votre facture face à la hausse des primes
Le coût de l’assurance habitation continue d’augmenter, pesant de manière significative sur les budgets des ménages. Avec une hausse des...
Planifier les activités familiales pour un quotidien équilibré
L’organisation de la vie de famille, souvent perçue comme un véritable casse-tête, se révèle pourtant être la clé d’un quotidien...
Les activités créatives à partager en famille
Partager des moments de qualité en famille est essentiel pour renforcer les liens et créer des souvenirs durables. Que vous...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches