Assurance habitation : Pourquoi votre prime ne cesse-t-elle d’augmenter ?
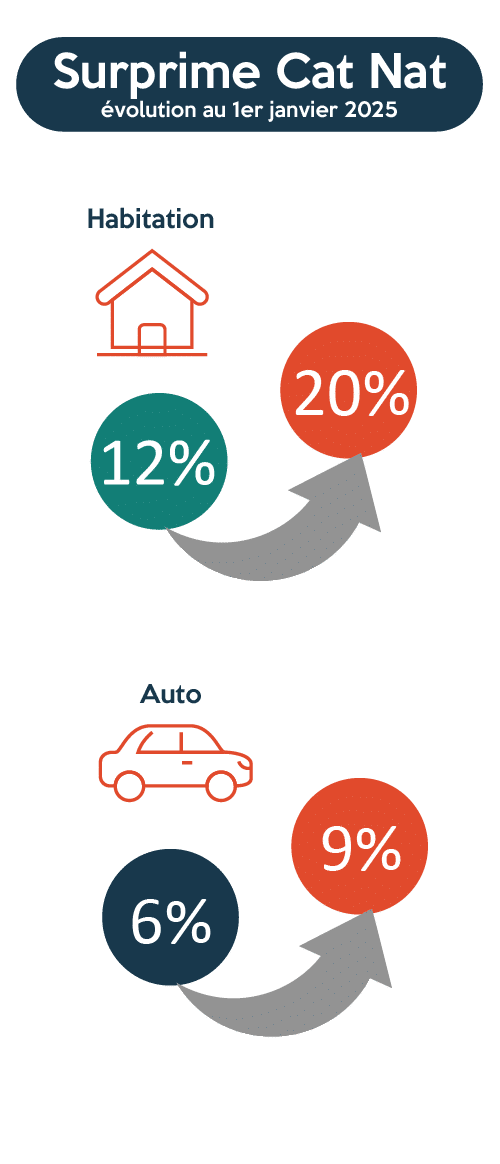
Depuis plusieurs années, les assurés constatent avec inquiétude l’évolution des primes d’assurance habitation. En 2026, une nouvelle hausse est anticipée, avec des augmentations pouvant atteindre près de 9 % en moyenne. Ce phénomène, qui touche de nombreux Français, suscite des questions sur les raisons sous-jacentes de cette augmentation persistante.
Les facteurs d’augmentation des primes d’assurance habitation
La tarification des assurances habitation résulte de divers facteurs interconnectés, auxquels se sont ajoutés des événements récents. Voici les principaux éléments à prendre en compte :
- Catastrophes naturelles : L’intensification des sinistres liés aux phénomènes climatiques, tels que les inondations et les tempêtes, entraîne une hausse des coûts à couvrir.
- Coûts de construction en hausse : L’augmentation des prix des matériaux et de la main-d’œuvre influence directement les tarifs des polices d’assurance.
- Risque accru : Les facteurs de risque liés à l’emplacement géographique des biens sont de plus en plus pris en compte par les assureurs.
Le rôle des catastrophes naturelles dans cette hausse
Les événements climatiques extrêmes sont en constante augmentation, contribuant significativement à la hausse des primes. Les assureurs font face à des pertes considérables dues à des sinistres de plus en plus fréquents :
- En 2025, de nombreuses régions ont été touchées par des tempêtes et des inondations, augmentant ainsi la pression sur le marché de l’assurance.
- Les prévisions pour les années à venir laissent entrevoir une aggravation de cette situation.
Les impacts de la réglementation sur la tarification
Les ajustements réglementaires jouent également un rôle crucial dans l’augmentation des primes d’assurance habitation. Les assureurs doivent se conformer à des obligations de couverture plus strictes, entraînant une hausse des cotisations :
| Réglementation | Impact sur les primes |
|---|---|
| Normes de sécurité renforcées | Augmentation des coûts d’assurance en raison de la nécessité d’améliorer la couverture des dégâts matériels. |
| Nouvelles lois environnementales | Adaptation des contrats pour couvrir les dommages liés aux risques environnementaux. |
Les ajustements face aux évolutions du marché
Les assurés doivent également faire face à un marché de l’assurance en mutation. Des ajustements dans la façon dont les assureurs évaluent les risques influencent la tarification. Des actions peuvent être entreprises pour réduire les coûts :
- Comparer les offres de différents assureurs, car des écarts de prix importants peuvent exister.
- Mettre à jour les garanties pour s’assurer qu’elles correspondent aux besoins actuels.
Comment les assurés peuvent-ils composer avec ces augmentations ?
Afin de mieux gérer l’impact de cette augmentation des primes, les assurés disposent de plusieurs options :
- Réévaluer la couverture : Une analyse détaillée des garanties peut aider à éviter de payer pour des protections inutiles.
- Opter pour un seuil de franchise plus élevé : Cela peut réduire le montant de la prime à condition que l’assuré soit préparé à couvrir une partie des dégâts matériels.
- Consolider plusieurs polices : Regrouper les assurances (automobile, habitation) peut permettre de bénéficier de remises.
Conclusion sur les tendances de l’assurance habitation
L’incertitude qui entoure le coût des primes d’assurance habitation nécessite une vigilance de la part des assurés. Avec les prévisions confirmant une hausse des tarifs, il est essentiel d’agir pour préserver son budget tout en assurant une protection adéquate. Pour aller plus loin sur ce sujet, vous pouvez consulter les analyses de Arvibel ou Lelynx.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires
Bilan financier 2025 : Analyse complète des résultats annuels du groupe Groupama
Le groupe Groupama a récemment communiqué ses résultats financiers pour 2025, mettant en lumière des performances solides qui illustrent une...

État des lieux : Les Droits des Propriétaires en Matière d'Assurance Habitat
Le marché de l’assurance habitation est en pleine mutation, notamment en raison de l’augmentation des événements climatiques extrêmes et des...
Incendies en zone à risque élevé : stratégies pour protéger votre domicile et choisir une assurance adaptée aux feux de forêt
Les récents épisodes d’incendies en France rappellent l’importance cruciale de protéger son domicile face à ces événements dévastateurs. En 2025,...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches