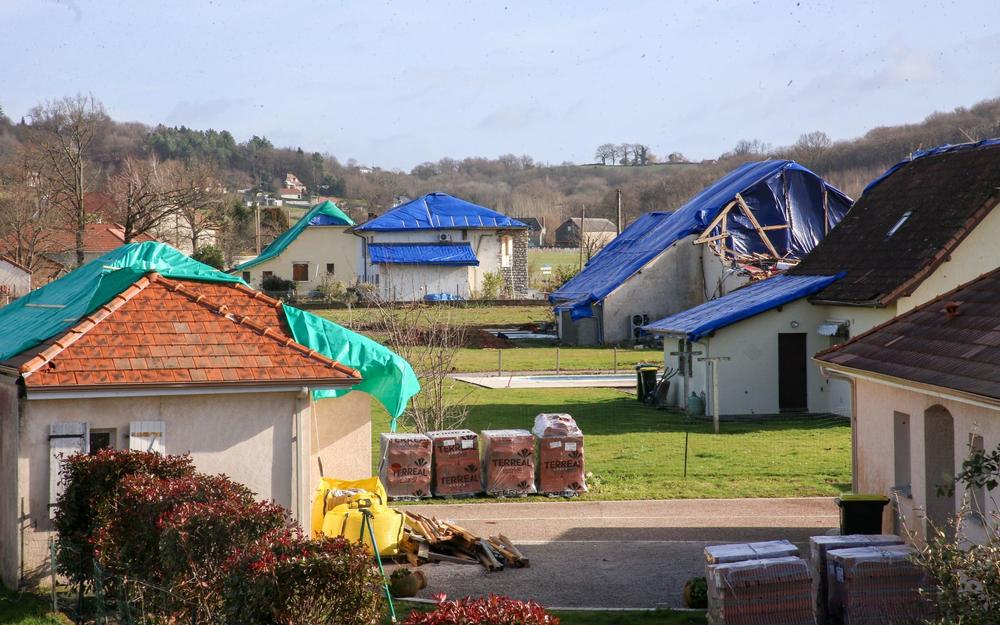
Tempêtes et inondations : l’envolée des tarifs d’assurance habitation et la flambée exceptionnelle dans le Sud-Ouest
La hausse des tarifs d’assurance habitation s’accélère, entraînant une inquiétude croissante parmi les ménages français. En 2026, il est prévu que la prime moyenne bondisse de 9 %, soit environ 182 euros supplémentaires par an. Les régions du Sud-Ouest, particulièrement touchées par les catastrophes naturelles, sont les plus frappées par cette flambée tarifaire.
Les tempêtes et inondations : un coût insupportable pour les assureurs
Les événements climatiques extrêmes, comme les tempêtes et les inondations, impactent lourdement les comptes des compagnies d’assurance. Les assureurs se trouvent confrontés à une réalité nouvelle, où les dommages causés par ces phénomènes deviennent de plus en plus fréquents.
- Augmentation des sinistres : les tempêtes de ces dernières années ont multiplié les demandes d’indemnisation.
- Coûts de réparation en hausse : réparer un toit ou une façade après une tempête coûte désormais bien plus qu’il y a trois ans.
- Impact sur les primes : les assureurs répercutent cette augmentation de coûts directement sur les primes d’assurance.
Une répartition inégale des tarifs par région
Les tarifs d’assurance habitation varient considérablement d’une région à l’autre. Ainsi, certaines zones comme la Nouvelle-Aquitaine et l’Occitanie affichent les primes les plus élevées :
| Région | Tarif moyen (euros) | Augmentation prévue (%) |
|---|---|---|
| Nouvelle-Aquitaine | 208 | 11 |
| Occitanie | 202 | 10 |
| PACA | 188 | 13 |
| Hauts-de-France | 170 | 15 |
Cette disparité est due à des facteurs locaux tels que l’exposition aux risques climatiques. Des villes comme Carcassonne, La Rochelle et Avignon voient également leurs prix flamber, illustrant l’ampleur du problème.
Le climat comme moteur de l’inflation des primes d’assurance
Le climat est devenu le principal moteur de l’inflation des primes d’assurance. La hausse des tarifs d’assurance habitation peut être attribuée à plusieurs facteurs, notamment :
- Fréquence accrue des sinistres : une menace constante pour la stabilité économique des compagnies d’assurance.
- Augmentation des coûts des matériaux : les réparations deviennent plus onéreuses en raison de la hausse des prix des matériaux.
- Modification de certaines garanties : par exemple, les exclusions de garanties pour défaut d’entretien se multiplient.
Les conséquences sur les assurés
Face à cette situation, de nombreux assurés se retrouvent dans une position délicate. Pour certains, la nécessité de couvrir des risques de plus en plus grands coïncide avec une augmentation significative des primes. Ce cercle vicieux soulève des questions quant à la viabilité du système actuel :
- Franchises élevées : dans certaines régions, les franchises pour sécheresse peuvent atteindre 1 520 euros.
- Inassurabilité de certains territoires : certaines zones pourraient devenir inassurables, rendant toute protection impossible.
- Augmentation de la taxe « CatNat » : une nouvelle taxe solidaire qui rajoute un coût supplémentaire à chaque contrat d’assurance.
Solutions à envisager pour les assurés
Pour pallier à ces hausses, les ménages sont encouragés à comparer les tarifs d’assurance et à explorer les options disponibles. Voici quelques solutions potentielles :
- Comparer les offres d’assurance pour trouver le meilleur rapport qualité-prix.
- Réévaluer ses besoins en couverture pour éviter de payer des primes inutiles.
- S’informer sur les éventuelles aides gouvernementales pour la gestion des risques climatiques.
| Solution | Avantage | Inconvénient |
|---|---|---|
| Comparer les offres | Potentiel d’économies | Temps nécessaire pour la recherche |
| Réévaluer les besoins | Économies selon les garanties choisies | Risques de sous-assurance |
| Consulter les aides | Aide financière potentielle | Disponibilité variable des aides |
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires
Assurance habitation : quelles sont les raisons derrière la prochaine hausse des tarifs ?
La question de la hausse des tarifs des assurances habitation prend une nouvelle ampleur en 2026. Alors que les primes...
Inondations, sécheresse, canicule : et si toutes les catastrophes naturelles devenaient hors d'assurance ?
Les événements climatiques récents soulignent une inquiétante réalité : l’augmentation des catastrophes naturelles met en péril la sécurité financière des...
Comment choisir les bons outils pour entretenir votre jardin
Le jardinage, c’est bien plus qu’une simple activité de plein air ; c’est une passion qui exige le bon équipement...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches