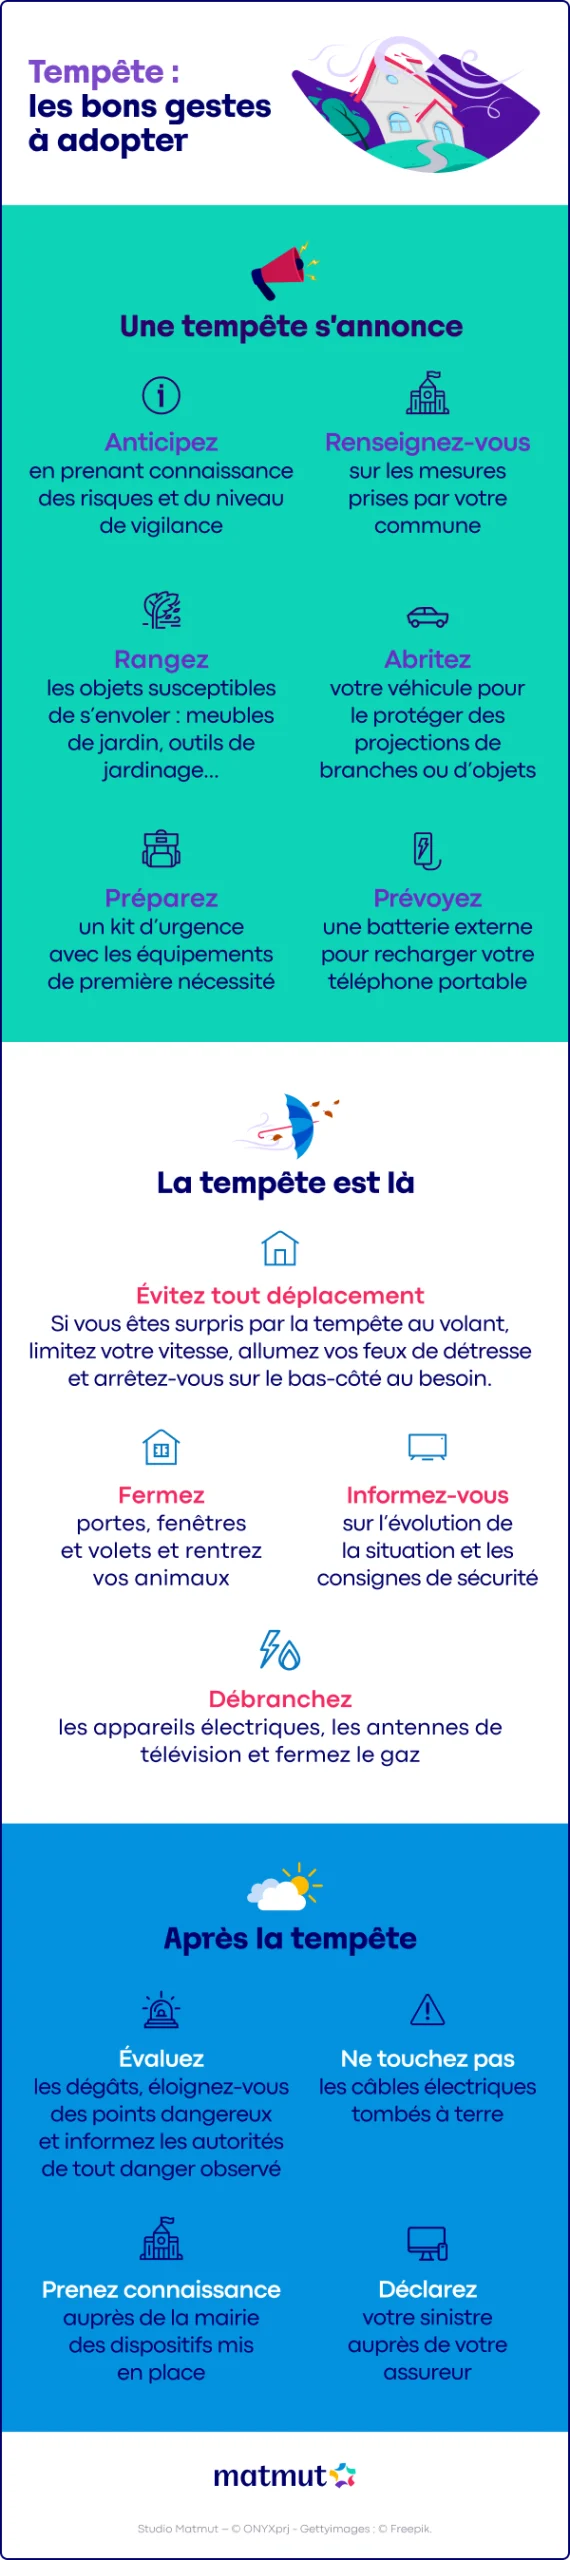
Assurance habitation : les raisons pour lesquelles certains sinistrés de la tempête Goretti risquent de ne pas recevoir d’indemnisation
La tempête Goretti a récemment frappé avec force une grande partie de la France, laissant dans son sillage des millions d’euros de dommages matériels. Les sinistrés se tournent désormais vers leurs assurances, espérant obtenir réparation. Cependant, des raisons légitimes pourraient expliquer pourquoi certains d’entre eux risquent de ne pas être indemnisés.
Impact dévastateur de la tempête Goretti sur l’Hexagone
D’une ampleur rare, la tempête Goretti a touché plusieurs régions, dont la Normandie, la Bretagne et les Hauts-de-France. Avec des rafales atteignant les 210 km/h, les paysages ont été profondément affectés : arbres déracinés, toitures éventrées, et des milliers de foyers privés d’électricité durant des jours.
Dégâts provoqués par la tempête Goretti
- Dommages aux infrastructures : lignes électriques coupées, routes obstruées
- Bâtiments endommagés, y compris des maisons d’habitation
- Destruction de biens matériels : meubles, véhicules, etc.
Face à une telle catastrophe, les assurés se trouvent en situation précipitée, cherchant à faire valoir leurs droits à indemnisation via leurs contrats d’assurance habitation. Mais tous ne seront pas en mesure de recevoir ce à quoi ils pourraient s’attendre.
Pourquoi certains sinistrés risquent de ne pas être indemnisés
Les conditions d’indemnisation varient selon les assureurs et les conditions de contrat choisies. Bien que les assurances habitation comprennent généralement une garantie tempête, des stipulations limitées peuvent poser problème.
Conditions de l’assurance : la preuve d’intensité anormale du vent
Pour de nombreux assureurs, le processus de déclaration de sinistre exige de prouver une intensité de vent considérée comme anormale. Voici quelques critères spécifiques souvent requis :
| Assureur | Plancher d’indemnisation (km/h) |
|---|---|
| Caisse d’Epargne | 100 |
| Crédit Mutuel | 100 |
| Axa | 90 |
| Gan | 100 |
| Generali | 100 |
| GMF | 100 |
Il est donc essentiel pour les sinistrés de s’assurer qu’ils disposent de preuves suffisantes, telles qu’une attestation provenant d’une station météorologique locale, pour appuyer leur demande. Sans cela, il est possible que leur demande d’indemnisation soit rejetée.
Les sinistrés de zones moins touchées : une situation délicate
Les sinistrés des régions les plus impactées, comme la Bretagne ou la Normandie, ont plus de chances de voir leurs demandes acceptées. Cependant, ceux des zones périphériques, où les dommages sont visibles mais où la vitesse du vent n’a peut-être pas atteint les seuils critiques, doivent faire face à des obstacles.
Conséquences des différences régionales
- Assurer la preuve des dommages canoniques là où des critères stricts sont imposés.
- Risques de conflits avec les assureurs sur l’évaluation des dommages réels.
Dans ces contextes, avoir une stratégie claire de recours légal pourrait aider les sinistrés à défendre leurs droits et rechercher réparation. Une compétition entre assureurs diversifiés permet aussi d’atténuer certaines des exigences qui peuvent sembler trop contraignantes.
Comment se préparer pour l’indemnisation future
Lorsque les sinistrés envisagent de déposer une demande, il est impératif qu’ils soient informés de la façon d’interagir avec leur assurance et de la gestion des sinistres. Voici quelques conseils pratiques :
- Documenter les dommages : Prendre des photos et collecter tous les éléments nécessaires à la déclaration de sinistre.
- Lire attentivement les conditions de son contrat : Cela inclut les exclusions de garantie.
- Comparer les assurances : Rechercher des options avec des conditions d’indemnisation claires et favorables.
- Consulter les associations de consommateurs : Pour obtenir des conseils supplémentaires sur les recours possibles.
En somme, les sinistrés de la tempête Goretti qui espèrent obtenir une indemnisation ne doivent pas seulement se fier à leur contrat mais s’assurer de la solidité de leurs arguments lorsque la tempête lèse leurs biens. Les défis sont nombreux, mais une bonne préparation peut faire toute la différence.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires
Autoconstruction : réussir son projet d’habitat écologique step by step
À l’heure où la transition énergétique est au cœur des préoccupations, l’autoconstruction de maisons écologiques se présente comme une solution...
Assurance habitation : comprendre les enjeux des fissures, de la sécheresse et de la protection contre les cambriolages
En 2025, la question de l’assurance habitation est plus que jamais d’actualité. Les défis posés par les fissures murales, la...
Astuces efficaces pour diminuer le coût de votre assurance habitation
Face à l’augmentation constante des tarifs d’assurance habitation, il est crucial d’explorer des moyens de réduire ces coûts tout en...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches