Assurance habitation : après une hausse de plus de 12 % en 2025, découvrez quelle augmentation vous attend en 2026
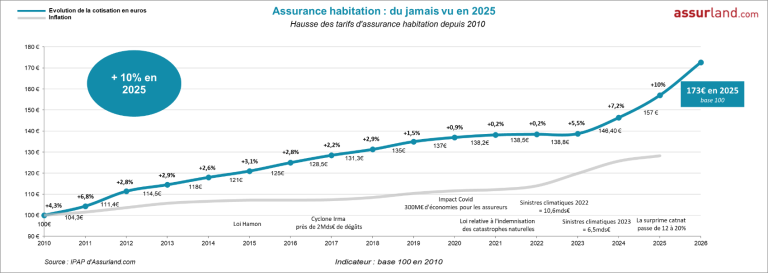
En 2025, les tarifs de l’assurance habitation ont connu une hausse spectaculaire de plus de 12 %, une tendance qui n’indique aucun signe d’inversion pour l’année suivante. Les projections pour 2026 laissent présager une nouvelle augmentation de 7 à 8 %. En trois ans, les primes auront grimpé de près de 30 %. Cet article se penche sur les raisons de cette flambée et sur les moyens d’atténuer la facture.
Trois années de hausses de primes d’assurance habitation
La situation des cotisations d’assurance est alarmante. D’après une étude récente de l’UFC-Que Choisir, l’augmentation des prix en assurance habitation a dépassé les 30 % sur trois ans. Voici les chiffres clés à retenir :
| Année | Augmentation (%) | Prime (en € HT) |
|---|---|---|
| 2024 | +7.2% | 279 € → 299 € |
| 2025 | +8% à +12% | Variable selon les contrats |
| 2026 | +7% à +8% | Estimé à 325 € pour une prime de 300 € en 2025 |
Cette tendance ne montre aucun signe de ralentissement et les consommateurs doivent s’attendre à des augmentations continues à mesure que le marché de l’assurance s’adapte à un environnement économique instable.
Le rôle des catastrophes climatiques dans la flambée
Les motivations derrière cette spirale d’hausse des tarifs sont multiples, mais le changement climatique en est un élément central. En 2024, les événements climatiques extrêmes ont occasionné des coûts de sinistres atteignant 5 milliards d’euros. Sur l’assurance habitation, ce sont près de 8 milliards d’euros de sinistres indemnisés :
- Crues de novembre 2023 à janvier 2024 : 37 000 sinistres, 430 millions d’euros de dommages.
- Orages de grêle en mai 2025 : 61 000 sinistres auto, 200 millions d’euros en dommages.
Des experts comme Pascal Demurger, directeur de la Maif, confirment que ces événements justifient une augmentation des primes en 2026, en réponse à la montée des coûts de sinistres.
Une nouvelle surprime pour garantir l’indemnisation
Au 1er janvier 2025, la surprime catastrophes naturelles a subi une hausse importante, passant de 12 % à 20 % sur les contrats d’assurance dommages aux biens. Cette mesure vise à renforcer le régime d’indemnisation face à l’évolution des risques climatiques. Voici quelques éléments clés :
- Majoration moyenne de 17 euros sur la prime annuelle.
- Receipts pour la Caisse Centrale de Réassurance renforcés.
- Impact sur tous les contrats d’assurance habitation.
Impact sur le budget des ménages : cette prime additionnelle moyenne représente un coût supplémentaire de 42 euros par an, ce qui pourrait influencer considérablement le coût global de l’assurance pour les assurés.
Comment contester une augmentation de produits d’assurance habitation
Face à cette situation délicate, il est essentiel de savoir comment réagir face à ces hausses de cotisations :
- Résiliation à l’échéance annuelle : Vous avez le droit de mettre fin à votre contrat chaque année.
- Résiliation pour révision tarifaire : Informez-vous sur les clauses de révision pour contester.
Notez que les hausses liées à la surprime catastrophes naturelles ne peuvent pas être contestées, mais vous pouvez changer d’assureur à chaque échéance.
Cinq réflexes pour alléger les coûts en 2026
Pour faire face à cette réalité financière, adoptez ces comportements :
- Comparer les offres : Les tarifs varient chez chaque assureur. Assurez-vous de choisir le meilleur rapport qualité-prix.
- Ajuster les garanties : Vérifiez si toutes vos garanties sont nécessaires, éliminez les doublons.
- Augmenter la franchise : En optant pour une franchise plus élevée, vous pouvez réduire votre prime annuelle.
- Évaluer les besoins : Si vous louez, gardez à l’esprit que seules les garanties risques locatifs sont obligatoires.
- Éducation : Renseignez-vous sur les réformes et les droits en matière d’assurance habitation.
Territoires menacés d’inassurabilité
Les préoccupations concernant la viabilité du marché de l’assurance habitation grandissent, notamment dans les régions fréquemment touchées par des catastrophes. L’UFC-Que Choisir met en lumière l’émergence de territoires potentiellement inassurables. Cette situation pourrait mener à des défis encore plus grands pour les assurés dans les années à venir. Ainsi, il pourrait être nécessaire d’introduire des régulations pour garantir un accès à l’assurance pour tous, peu importe la localisation.
Pour plus d’informations sur l’impact des catastrophes naturelles sur le marché de l’assurance, consultez les liens suivants :
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires
Municipales 2026 à Toulouse : Jean-Luc Moudenc propose une assurance habitation communale pour renforcer le pouvoir d'achat
Dans le cadre des Municipales 2026 à Toulouse, Jean-Luc Moudenc, actuel maire de la ville, a mis l’accent sur le...
Faisons le point sur vos assurances : Tout ce qu'il faut savoir ici
Dans un contexte où la sécurité financière et la couverture des risques sont de plus en plus cruciales, il est...
Comment organiser un pique-nique familial réussi
Organiser un pique-nique en famille peut sembler être un exercice simple, mais cela nécessite une planification minutieuse pour que l’événement...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches