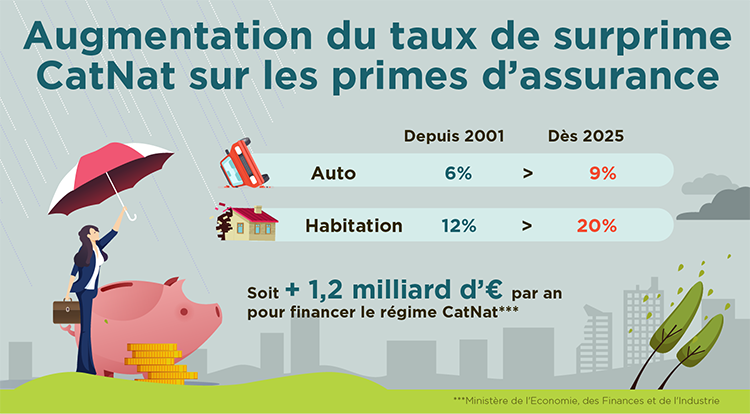
Assurance habitation : décryptage des raisons derrière la hausse spectaculaire des primes
La prime d’assurance habitation est en pleine mutation, et sa hausse prévue en 2025 inquiète de nombreux ménages en France. Les raisons sont multiples et souvent méconnues, mêlant des éléments économiques, environnementaux et des évolutions réglementaires. Cette dynamique provoque une réelle interrogation sur la manière dont les assurés peuvent mieux se préparer à cette augmentation inéluctable.
Les facteurs principaux de la hausse des primes d’assurance habitation
La montée des tarifs des primes d’assurance habitation est influencée par une conjonction de facteurs. Voici une analyse des raisons les plus significatives :
- Inflation : Un phénomène économique global qui impacte le coût des biens et services, y compris les réparations immobilières.
- Augmentation des sinistres : La fréquence et l’intensité des catastrophes naturelles, telles que les tempêtes et inondations, entraînent une hausse des demandes d’indemnisation.
- Réévaluation des biens : Une revalorisation nécessaire des biens assurés, conséquence de l’augmentation des coûts de construction et des matériaux.
- Réglementation : De nouvelles normes imposées par les autorités peuvent exiger des garanties supplémentaires, ce qui augmente la tarification.
- Évolution du marché de l’assurance : Les compagnies d’assurance ajustent leurs offres en réponse à une analyse approfondie des risques assurantiels émergents.
Impact de l’inflation et des catastrophes naturelles
Les chiffres sont révélateurs. Depuis quelques années, l’inflation continue d’influer sur le coût de la vie. Pour les assureurs, cela se traduit par une augmentation du coût des indemnisations. Les sinistres liés à des événements climatiques, de plus en plus fréquents, exacerbent cette inflation. En 2025, les experts estiment que la accroissement des primes pourrait atteindre jusqu’à 15 % dans certaines zones à haut risque.
| Facteurs d’augmentation | Impact potentiel sur les primes (%) |
|---|---|
| Inflation | 5-7% |
| Augmentation des sinistres | 3-5% |
| Réévaluation des biens | 2-3% |
| Réglementation stricte | 1-2% |
| Évolution du marché | 2% |
Solutions pour réduire l’impact de la hausse des primes
Face à cette montée des coûts, il existe plusieurs stratégies que les assurés peuvent adopter pour atténuer l’impact sur leur budget :
- Comparer les offres : Utiliser des plateformes en ligne pour évaluer les différentes options sur le marché.
- Augmenter la franchise : Opter pour une franchise plus élevée peut réduire le montant de la prime.
- Regrouper les assurances : Souscrire à plusieurs types d’assurance chez le même assureur peut offrir des réductions.
- Améliorer la sécurité de son logement : Investir dans des dispositifs de sécurité (alarme, détecteurs de fumée) peuvent faire baisser les coûts.
- Demander des conseils auprès d’experts : Les courtiers peuvent proposer des solutions personnalisées adaptées à chaque situation.
Législation et ses implications
Les récents changements réglementaires ont introduit de nouvelles exigences pour les assurés. Ces ajustements visent à mieux protéger les consommateurs mais engendrent aussi une complexification des contrats d’assurance. Par exemple, en 2025, certaines politiques imposent des garanties climatiques, ce qui entraîne une hausse des primes dans les zones sujettes aux catastrophes naturelles. Les assurés doivent donc être vigilants et bien informés sur les clauses de leur contrat pour éviter des surprises désagréables.
Adaptation des consommateurs face à la hausse des primes
Chaque assuré doit prendre en main ses finances pour anticiper la hausse des primes. Un ajustement des comportements, notamment en matière de prévention des risques, peut contribuer à une diminution de la tarification. En 2025, une sensibilisation accrue à la gestion des sinistres et à la maintenance préventive des logements apparaît comme une nécessité pour allier sécurité personnelle et optimisation des coûts.
| Type de prévention | Effet sur la prime d’assurance |
|---|---|
| Renforcement de la sécurité | Réduction possible jusqu’à 10% |
| Entretien régulier du logement | Réduction possible jusqu’à 15% |
| Installation de systèmes d’alerte | Réduction possible jusqu’à 20% |
Les consommateurs peuvent également explorer des alternatives à l’assurance traditionnelle, comme des coopératives d’assurance ou des solutions mutualisées. Ces modèles émergents offrent souvent des options plus souples en matière de tarification.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires
Faut-il souscrire une assurance pour son tracteur tondeuse ? Les obligations légales expliquées | Courrier de l'Ouest
Posséder un tracteur tondeuse peut simplifier considérablement l’entretien de votre pelouse, surtout si vous disposez d’un grand jardin. Toutefois, il...

Résilier un contrat d'assurance : guide pratique pour habitation, auto et complémentaire santé
Résilier un contrat d’assurance, qu’il s’agisse d’une assurance habitation, auto ou complémentaire santé, peut sembler difficile pour de nombreux assurés....
Planifier les activités familiales pour un quotidien équilibré
L’organisation de la vie de famille, souvent perçue comme un véritable casse-tête, se révèle pourtant être la clé d’un quotidien...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches