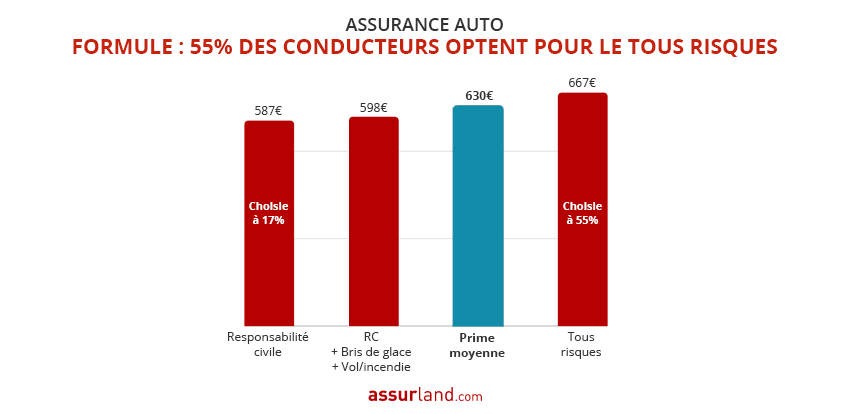
Hausse des tarifs : assurances auto et habitation augmentent entre 4 % et 6 %
Le marché de l’assurance se prépare à une nouvelle vague d’augmentations de tarifs pour l’année 2026. En effet, les assurances auto et assurances habitation connaissent des hausses significatives, attendues entre 4 % et 6 %. Cette tendance s’explique notamment par plusieurs facteurs dont la sinistralité accrue et l’influence du réchauffement climatique sur les polices d’assurances.
Augmentation des prix des assurances en 2026
Le cabinet de conseil Facts & Figures a récemment publié un baromètre qui révèle l’ampleur de cette augmentation des prix. Selon leurs estimations, les primes d’assurance automobile augmenteraient en moyenne de 4 à 5 %, tandis que les primes d’assurance multirisque habitation (MRH) basculeraient vers une augmentation de 4 à 6 %.
| Type d’assurance | Augmentation moyenne |
|---|---|
| Assurance automobile | 4 % à 5 % |
| Assurance habitation (MRH) | 4 % à 6 % |
Cependant, la réalité est que ces augmentations varient largement d’un assuré à un autre, l’approche commerciale des différents assureurs jouant un rôle clé sur la prime d’assurance appliquée.
Les disparités de tarification entre assurés
Les coûts des assurances ne sont pas uniformes, et plusieurs éléments expliquent ces disparités :
- Le type de logement (appartement ou maison)
- La taille du logement
- Le statut de l’assuré (propriétaire ou locataire)
- La localisation géographique, avec des zones plus exposées aux catastrophes naturelles
Cette segmentation a pour conséquence de créer des écarts tarifaires markés, influencés par des facteurs climatiques et des choix stratégiques des assureurs.
Impact du changement climatique sur les tarifaires
Un des enjeux majeurs réside dans l’impact renouvelé du réchauffement climatique, qui modifie les anticipations des assureurs quant à la sinistralité. Les événements extrêmes, comme des inondations ou des tempêtes, nécessitent des ajustements tarifaires. À ce titre, les contrats d’assurance se révisent régulièrement pour prendre en compte ces risques croissants.
Critères utilisés pour la tarification
Les assureurs affinant leurs calculs prennent en compte des critères variés pour établir les évolutions tarifaires :
- Les événements climatiques spécifiques à chaque région
- La structure du bâtiment et son ancienneté, qui déterminent la vulnérabilité aux sinistres
- Les caractéristiques de l’assuré, telles que son historique de sinistres
- La politique commerciale adoptée, comme l’offre de tarifs d’appel pour attirer de nouveaux clients
Ces éléments ensemble contribuent à une révision des tarifs qui peut être assez sévère, surtout pour ceux dont les biens sont situés dans des zones à risque.
Comment limiter la hausse des primes d’assurance
Face à l’inévitable flambeau des tarifs, il est possible d’agir pour réduire l’impact des hausses. Voici quelques stratégies efficaces :
- Utiliser un comparateur en ligne pour dénicher la meilleure offre d’assurance
- Adapter ses garanties en se débarrassant des options inutiles
- Regrouper ses contrats pour obtenir des réductions significatives
- Investir dans des travaux de prévention pour réduire la sinistralité
- Négocier avec son assureur, notamment si l’on a maintenu un bon historique sans sinistres
Ces actions permettent d’optimiser son budget sans perdre en couverture.
Perspectives du marché de l’assurance en 2026
Dans un contexte d’inflation assurance galopante, toute entreprise et tout individu se doit de rester informé sur les évolutions de leur prime d’assurance. Pour explorer plus profondément ces enjeux, vous pouvez consulter des ressources telles que Hausse des tarifs en 2026 ou Comparer les assurances habitation.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires

Assurageddon habitation : l'effondrement financier imminent que nul n'anticipe
L’avenir du marché immobilier et des assurances habitation est pour le moins incertain, alors que des signaux d’alarme se multiplient...

Les Australiens affichent une meilleure compréhension des franchises d'assurance habitation
Une récente étude révèle que les Australiens présentent une connaissance supérieure des franchises d’assurance habitation comparativement aux Canadiens et aux...
Hausse des tarifs des assurances habitation : une réalité inévitable ?
Les tarifs des assurances habitation connaissent une augmentation significative, attirant l’attention des assureurs et des assurés. Plusieurs facteurs contribuent à...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches