
Avez-vous déjà vu votre demande de remboursement d’assurance habitation refusée ? Partagez votre expérience !
Les refus de demandes de remboursement d’assurance habitation sont une réalité que de nombreux assurés rencontrent. Que ce soit pour des sinistres liés à des vols, des dégats des eaux ou des catastrophes naturelles, le processus peut s’avérer frustrant. À l’ère où les frais d’assurance continuent d’augmenter, savoir comment naviguer dans ce labyrinthe peut faire toute la différence. Les témoignages de ceux qui ont été confrontés à des refus sont d’une grande valeur pour mieux comprendre la situation.
Les motifs fréquemment évoqués par les assureurs
Lorsqu’une demande de remboursement est refusée, les assureurs, qu’il s’agisse de grandes compagnies comme AXA, Allianz ou MACIF, avancent généralement plusieurs raisons. Voici quelques motifs fréquents :
- Non-respect des conditions générales du contrat
- Délais de déclaration dépassés
- Sinistres exclus du cadre de la couverture
- Documentations manquantes ou incomplètes
- Fraude ou tentative de fraude détectée
Illustration concrète d’un refus
Prenons l’exemple de Marie, assurée chez MAIF. Après un vol dans son appartement, elle a soumis sa demande de remboursement. Malheureusement, son dossier a été rejeté en raison d’un manquement dans les modalités de sécurisation de son logement, malgré qu’elle croyait être adéquatement couverte. Ce refus a été un véritable choc pour elle, et cela l’a amenée à comprendre l’importance de lire en détail les conditions de son contrat.
Comment contester un refus de remboursement ?
Il existe plusieurs étapes pour contester une décision de refus. Voici un processus recommandé :
- Relire attentivement son contrat d’assurance pour identifier les clauses pertinentes.
- Assembler tous les documents utiles : rapports de police, photos des sinistres, etc.
- Contacter son assureur pour demander des explications détaillées sur le rejet.
- En cas de désaccord persistant, envisager d’écrire une lettre de mise en demeure.
- Faire appel à un médiateur indépendant si nécessaire.
Les recours possibles
Au-delà de la contestation, plusieurs options s’offrent aux assurés pour faire valoir leurs droits. Parmi celles-ci, le recours à des professionnels du droit spécialisés en assurance, mais également les associations de consommateurs. Informez-vous sur les démarches à suivre et les recours possibles grâce à des sources fiables telles que Arvibel.
Prévenir les refus de remboursement
Les assurés peuvent limiter le risque de refus en prenant certaines précautions et en étant proactifs. Voici quelques recommandations :
- Mettre à jour son contrat d’assurance régulièrement pour refléter les changements de son habitation.
- Effectuer une déclaration de sinistre dans le délai imparti.
- S’assurer de comprendre toutes les exclusions de garantie.
- Documenter soigneusement les incidents avec des preuves photographiques et des déclarations officielles.
- Consulter les avis clients sur les différentes compagnies d’assurance, comme Groupama ou Matmut, pour choisir le bon assureur.
Exemple de refus dû à l’absence de preuves
Jean, un assuré chez Generali, a vu sa demande refusée car il n’avait pas fourni de preuves tangibles de l’incident. Cela souligne l’importance de bien conserver tous les documents et les preuves lors d’un sinistre. Les exigences peuvent varier d’une compagnie à l’autre, et être bien informé est crucial.
Les statistiques des remboursements en 2025
Selon les données de 2025, environ 15% des demandes de remboursement d’assurance habitation sont refusées. Ce chiffre reste préoccupant, et il est essentiel que les assurés prennent des mesures pour s’assurer de leur couverture optimale. Voici un tableau récapitulatif des statistiques des remboursements :
| Compagnie d’assurance | Taux de refus (%) | Montant moyen des remboursements (€) |
|---|---|---|
| MAIF | 10 | 1,500 |
| AXA | 12 | 1,800 |
| Allianz | 14 | 1,600 |
| MACIF | 16 | 1,400 |
| Groupama | 18 | 1,200 |
La vigilance est de mise pour éviter les pièges liés aux refus de remboursement. Que ce soit avec Crédit Agricole Assurances ou La Banque Postale Assurances, toujours s’informer et anticiper les éventuels problèmes est primordial.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Valérie Petit
Spécialiste PNO depuis 13 ans, experte propriétaires non-occupants, conseillère investissement locatif immobilier.
Articles similaires
Rénovation écologique : matériaux et techniques durables
Dans un monde où le besoin de durabilité devient pressant, la rénovation écologique s’impose comme une évidence pour construire un...
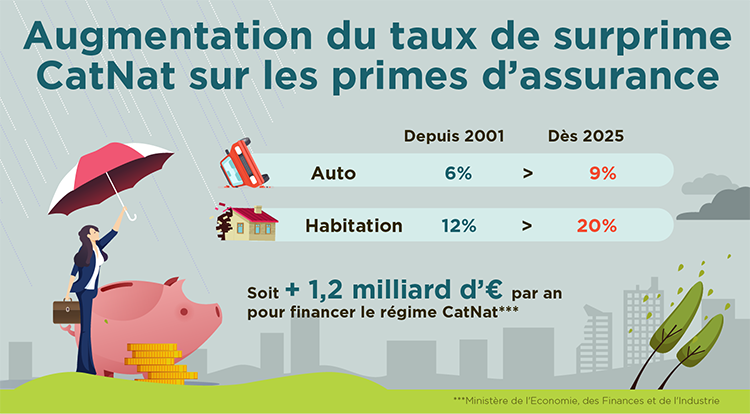
Assurance habitation : décryptage des raisons derrière la hausse spectaculaire des primes
La prime d’assurance habitation est en pleine mutation, et sa hausse prévue en 2025 inquiète de nombreux ménages en France....
Planifier les activités familiales pour un quotidien équilibré
L’organisation de la vie de famille, souvent perçue comme un véritable casse-tête, se révèle pourtant être la clé d’un quotidien...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Assurance : plus de la moitié des cas réglés grâce à l’intervention du médiateur
En matière d’assurance, le rôle du médiateur se révèle essentiel dans la résolution des litiges.…
✍️ Articles du même auteur
Découvrez d'autres articles de Valérie Petit
Assurance habitation : un ménage sur dix diminue ses garanties pour alléger ses dépenses
Face à la hausse significative des tarifs des assurances, de nombreux ménages français ressentent une…
Assurances habitation : comment les incendies vont faire exploser les coûts des garanties multirisques
Les récents incendies qui ont ravagé une partie de la France ont mis à mal…
Tour de France Femmes 2026 : Quelle cagnotte pour Vollering et l’équipe FDJ United-SUEZ ?
Le Tour de France Femmes 2026 a pris fin dimanche à Nice, couronnant une édition…
Les démarches administratives à ne pas oublier après un déménagement
Lorsque l’on envisage un déménagement, plusieurs étapes critiques s’annoncent, tant sur le terrain logistique que…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches